Собираясь в поездку, многие ограничиваются билетами и бронью отеля, оставляя вопрос медицинской страховки на потом — или вовсе полагаясь на «авось». Между тем именно медицинская помощь за границей может обернуться самой дорогой статьёй расходов в поездке, если что-то пойдёт не так.
У экспатов, путешествующих самостоятельно, в Польше есть сразу три инструмента защиты: карта EKUZ, страховка, которая уже «встроена» в банковскую карту и отдельный туристический полис. Разберёмся, чем они отличаются и на что обратить внимание при выборе.
Если едете организованным туром
Минимальная страховка (KL и NNW) уже включена в стоимость по закону — организатор обязан её оформить, отказаться от неё нельзя. Но агентства обычно выбирают самые дешёвые варианты с минимальными суммами покрытия. Для активного отдыха или стран с дорогой медициной этого может не хватить — возмещаемую сумму и условия стоит уточнить.
EKUZ: бесплатная, но далеко не универсальная
EKUZ (Europejska Karta Ubezpieczenia Zdrowotnego) — европейская карта медицинского страхования, которую NFZ выдаёт всем, кто застрахован в польской системе здравоохранения (идут отчисления в ZUS). Карта подтверждает право на медицинскую помощь в странах ЕС, ЕАСТ и Великобритании на тех же условиях, что и для местных жителей, застрахованных по государственной системе — то есть по тарифам и правилам конкретной страны, а не бесплатно. Например в Германии взимается плата в размере 10 евро за каждый день госпитализации, в Австрии пациент оплачивает стоимость вызова скорой помощи. В зависимости от страны могут взиматься дополнительные сборы за визиты к врачу, лабораторные исследования, выписку рецептов. Затраты на спасательные операции (например, услуги горных спасателей на горнолыжных трассах) в ряде стран классифицируются как частные услуги и подлежат самостоятельной оплате пациентом.
Важные моменты
- Оформление бесплатное. Любые сайты, предлагающие оформить EKUZ за деньги, к NFZ отношения не имеют — это посредники, берущие плату за то, что можно сделать самостоятельно и бесплатно.
- С 1 января 2026 года изменился порядок подачи заявления онлайн — теперь это делается только через Internetowe Konto Pacjenta (IKP) или приложение mojeIKP; платформа ePUAP для подачи заявлений на EKUZ больше не используется.
- Есть более быстрый вариант — eCertyfikat, электронный аналог карты в формате PDF, который можно получить сразу после подачи заявления через IKP или mojeIKP и который действует наравне с пластиковой картой во всех странах, где принимают EKUZ. Это удобно, если поездка уже через несколько дней и ждать карту по почте некогда.
- EKUZ покрывает только необходимую медицинскую помощь в период пребывания — то есть то, что нельзя отложить до возвращения домой, включая обострения хронических заболеваний. Это не «страховка от всего»: часть услуг может требовать доплаты по местным правилам, а некоторые виды лечения (например, в частных клиниках) картой не покрываются вовсе.
- EKUZ не покрывает медицинскую транспортировку домой и не действует за пределами Европы. Если нужна эвакуация санитарным бортом или лечение случилось где-нибудь в Азии или Северной Америке, EKUZ бессилен — здесь нужен отдельный полис.
Итог: EKUZ — это бесплатная база, которая закрывает базовый риск в поездках по Европе, но не заменяет полноценную страховку, если речь идёт о серьёзных случаях, эвакуации или странах за пределами Европы.
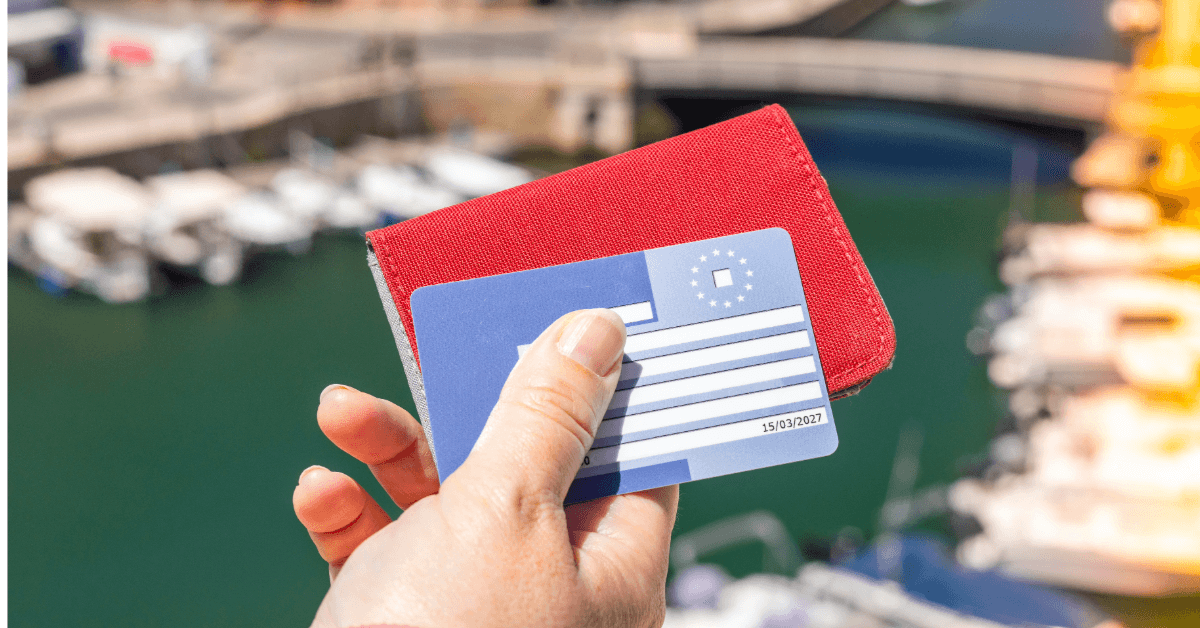
Как это работает для экспатов: EKUZ — не только для граждан Польши
Частое заблуждение — что EKUZ доступен только гражданам Польши. На самом деле право на карту даёт не гражданство, а факт застрахованности в польской системе NFZ. Это значит, что при легальном оформлении в Польше EKUZ действует и для иностранцев — но конкретные условия зависят от формы трудоустройства.
Если вы легально работаете в Польше и взносы в NFZ платятся регулярно, EKUZ работает для вас так же, как для поляков — можно оформить бесплатно через IKP/mojeIKP. Если же вы между контрактами, только устроились или работаете по договору, не дающему автоматического страхования, разумно не полагаться на EKUZ и заранее оформить отдельный полис.
Страховка от банковской карты: приятный бонус с оговорками
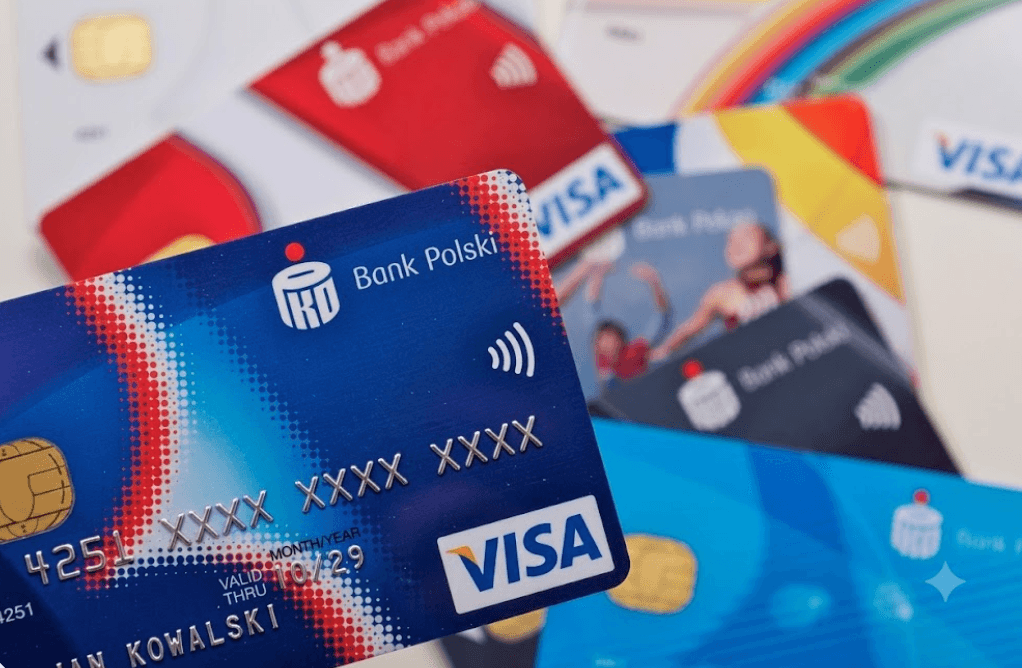
Многие банковские карты — особенно золотые, платиновые уровни и карты с высоким лимитом — включают в себя туристическую страховку как часть пакета услуг. На первый взгляд это удобно: ничего оформлять не нужно, страховка уже «есть». Но на практике здесь много нюансов.
Что обычно входит
- расходы на лечение внезапных заболеваний и несчастных случаев за границей;
- медицинский транспорт и организация помощи на месте (assistance);
- страхование от несчастных случаев (NNW) и базовая гражданская ответственность;
- иногда — страхование багажа и защита от задержки рейса, но обычно с урезанным лимитом.
На что обратить внимание
- Условие активации. Чаще всего страховка начинает действовать, только если поездка была оплачена этой картой — целиком или хотя бы частично (например, авиабилет или тур). Просто наличие карты в кошельке далеко не всегда достаточно — это стоит уточнить в условиях именно своего банка и карты.
- Лимиты покрытия. Суммы страхования по картам нередко ниже, чем в отдельных туристических полисах — у одних банков это порядка 100 тысяч злотых, у других выше в зависимости от уровня карты. Для серьёзного случая за границей, особенно в странах с дорогой медициной, этого может не хватить.
- Ограничение по сроку поездки. Такая страховка обычно действует ограниченное количество дней с начала поездки (нередко около 60 дней) — для длительных путешествий этого недостаточно.
- Исключения. Активные виды спорта (лыжи, дайвинг, треккинг в горах), хронические заболевания и беременность, форс-мажорные обстоятельства часто выпадают из стандартного покрытия карты или требуют отдельной активации/доплаты.
Подробней о бонусах к премиальным кредитным картам мы рассказываем в отдельной статье.
Отдельный туристический полис: гибкость за дополнительную плату
Самостоятельно оформленный туристический полис — самый настраиваемый вариант.
Плюсы отдельного полиса
- Не привязан к способу оплаты поездки — работает независимо от того, чем оплачены билеты и отель.
- Более высокие суммы страхования, особенно важные для поездок в страны с дорогой медициной — например, США или страны Юго-Восточной Азии.
- Возможность включить риски, которые почти никогда не покрывает карта: горные лыжи, дайвинг, беременность, хронические заболевания, работу за границей.
- Более широкий assistance — по отдельным полисам организация помощи на месте и лимиты по эвакуации обычно шире, чем у карточных пакетов.
Из минусов — это дополнительные расходы, а качество полиса сильно зависит от конкретного страховщика: перед покупкой стоит сравнить не только цену, но и сумму покрытия, франшизу (собственное участие в возмещении) и список исключений в общих условиях страхования (OWU). Иногда владельцам EKUZ страховые компании дают скидку на такой полис — это стоит уточнить при оформлении.
Где купить полис в Польше
Вариантов несколько, и они отличаются не только ценой, но и удобством сравнения условий:
- Агрегаторы-porównywarki — rankomat.pl, mubi.pl, kioskpolis.pl, wakacyjnapolisa.pl и подобные. Такие сайты за пару минут показывают предложения десятков страховщиков сразу с ценами и лимитами, что удобно для быстрого сравнения. Минус для экспата — интерфейс и условия только на польском, так что для сверки деталей полиса пригодится переводчик или базовое знание польского страхового жаргона (KL, NNW, OC, suma ubezpieczenia).
- Напрямую у страховщика — PZU, Warta, Allianz, ERGO Hestia, Generali, Proama и другие. Часто даёт больше гибкости при настройке полиса (спорт, длительность, зона действия), чем готовые пакеты на агрегаторах, но сравнивать предложения приходится вручную.
- При бронировании тура или билетов — турагентства и авиакомпании нередко предлагают включить полис в пакет при оформлении заказа. Это удобно, но стоит сверить цену и условия с прямой покупкой у страховщика — пакетные предложения не всегда выгоднее.
- Через банк — если карта уже даёт страховку при оплате поездки (см. выше), отдельно покупать полис для той же поездки может быть не нужно, если лимитов достаточно для конкретного случая.
Ассистанс: почему это не менее важно, чем сумма страхования
Легко сосредоточиться на одной цифре — сумме страхования на лечение (KL). Но не менее важно, как работает ассистанс — служба поддержки, которая на месте организует помощь: находит клинику, согласовывает госпитализацию, организует медицинский транспорт и переводчика. От её качества зависит, придётся ли платить из своего кармана и потом добиваться возврата, или расходы возьмёт на себя страховая напрямую.
- Прямая оплата клинике (bezgotówkowa opieka) вместо возмещения постфактум — иначе при серьёзном случае в дорогой стране сначала придётся искать крупную сумму самому.
- Отдельный лимит на ассистанс, который может быть ниже суммы на лечение — стоит проверить, покрывает ли он полную стоимость эвакуации.
- Язык поддержки — большинство линий ассистанса работают только по-польски, не по-русски и не всегда по-английски; это стоит уточнить заранее.
- География партнёрской сети — у крупных международных страховщиков она обычно шире, что ускоряет получение помощи за рубежом.
Для поездок за пределы Европы или в отдалённые регионы качество ассистанса часто важнее, чем разница в цене между полисами.
Когда страховка не сработает вообще: типичные причины отказа
- Алкоголь и вождение. Если вы сели за руль автомобиля, скутера или мотоцикла в нетрезвом виде и стали виновником ДТП, ни базовая страховка, ни даже расширенная «алкогольная клаузула» выплату не покроют. Это правило действует отдельно от общих условий по алкоголю: даже страховки, которые в целом допускают происшествия «после бокала вина за ужином», делают явное исключение именно для вождения.
- Алкоголь в остальных ситуациях — зависит от полиса. Стандартная страховка нередко в принципе не покрывает травмы, полученные в состоянии опьянения — например, падение на лестнице после вечеринки. Расширенная «алкогольная клаузула», которую можно докупить или которая уже включена в некоторые полисы, снимает часть таких ограничений, но обычно не отменяет исключения для вождения, участия в правонарушении или грубой неосторожности. У части страховщиков порог трезвости прописан конкретно в промилле — стоит свериться с OWU выбранного полиса.
- Вождение без прав или без нужной категории. Управление скутером, мопедом или мотоциклом там, где для этого требуются права соответствующей категории (а во многих странах для скутеров с определённым объёмом двигателя нужны именно права, а не просто прокатное соглашение), — ещё одна частая причина отказа. Если человек арендовал скутер без прав нужной категории или вовсе без прав и попал в аварию, страховая компания практически гарантированно откажет в возмещении, ссылаясь на нарушение местных правил.
- Экстремальные и рискованные виды спорта без расширения полиса. Дайвинг, горные лыжи вне трасс, треккинг в горах, серьёзные водные виды спорта — базовые полисы (особенно карточные) такие риски часто не покрывают вовсе, и требуется отдельное расширение.
- Грубая неосторожность и нарушение закона. Общая формулировка, которая встречается почти во всех OWU: если ущерб произошёл в результате грубой неосторожности застрахованного или в связи с совершением им правонарушения, в выплате будет отказано.
- Военные действия, эпидемии, массовые беспорядки. Стандартное исключение почти для всех полисов — как карточных, так и отдельных, если о рисках было официально объявлено до поездки.
Как выбрать: комбинируем, а не выбираем одно
На практике оптимальная стратегия — не выбор одного варианта, а грамотная комбинация:
Ситуация | Что подойдёт |
|---|---|
Короткая поездка по ЕС без активного отдыха | EKUZ как база + страховка от карты |
Активный отдых, длительное путешествие или страны за пределами Европы | Отдельный туристический полис с нужными лимитами и опциями |
Перед любой поездкой | Сверить реальные условия страховки по карте и ограничения EKUZ по стране назначения |
Три инструмента решают разные задачи: EKUZ закрывает базовый риск в Европе бесплатно, страховка по карте — приятный, но ограниченный бонус, а отдельный полис даёт контроль над суммой покрытия и рисками. Разумно относиться к ним не как к альтернативам, а как к уровням защиты, которые дополняют друг друга.
Как себя вести, чтобы страховая все оплатила
В интернете немало историй, что кто-то не получил возмещение от страховой. Такое случается, когда люди: а) не читали договор и были не в курсе, что считается страховым случаем, б) неправильно повели себя, когда что-то случилось. А вам волноваться нечего: 5 минут — и вы будете знать, как грамотно воспользоваться страховкой в поездке.
Что сделать заранее:
Сохраните страховой полис в телефоне, чтобы не носить его постоянно с собой.
Купите местную симку или заранее проверьте, работает ли ваша симка в роуминге и есть ли на ней деньги. Из гостиницы можно позвонить с ресепшена или по скайпу.
Прочитайте договор страхования, чтобы знать, какие случаи страховщик оплатит, а по каким лучше сразу действовать самостоятельно.
Что делать, если вам потребовалась помощь:
Сразу позвоните в компанию-ассистанс, ее телефон написан на полисе. Скажите оператору номер полиса, контактный телефон и где находитесь, опишите суть проблемы. Если вам нужна медицинская помощь, то вам дадут адрес госпиталя и вышлют туда гарантийное письмо, что лечение будет оплачено. В критических ситуациях вызовут скорую помощь, либо врача на дом. Случается, что оператор не сразу принимает решение — тогда вам перезвонят через час—другой. Главное — не мчитесь в больницу самостоятельно, а сразу связывайтесь с ассистансом!
В госпитале убедитесь, что администратор получил гарантийное письмо и вы не платите за лечение сами. Если гарантийки еще нет, а вас просят заплатить наличными или оставить в залог паспорт — не делайте этого, звоните в ассистанс и выясняйте, в чем дело.
Согласовывайте с ассистансом все свои действия. Если после основного лечения вам назначили дополнительное, позвоните в ассистанс и уточните, будет ли оно оплачено.
Что делать, если все пошло не так:
Если не получилось позвонить в ассистанс сразу, сделайте это при первой возможности. Будьте готовы, что вас попросят оплатить счет самостоятельно, а после возвращения вернут деньги полностью или частично. В худшем случае страховая может отказаться компенсировать несогласованные расходы.
Если на месте вы по согласованию с ассистансом заплатили за лечение сами, дома обращайтесь за возмещением. Сделать это нужно в течение срока, прописанного в договоре — обычно 30 дней после возвращения. С собой возьмите: 1) страховой полис, 2) официальные медицинские документы, с вашими ФИО, диагнозом, датами лечения и обращения за помощью, 3) направления на лабораторные исследования, 4) счета на фирменных бланках со списком оказанных услуг и документы, подтверждающие оплату, 5) рецепты от врача и счета из аптеки. На всех документах должны быть печати. Еще приложите счета за такси и телефонные переговоры с ассистансом — их тоже компенсируют.